Pourquoi la France devient l’un des terrains les plus stratégiques pour les data centers d’ici 2030
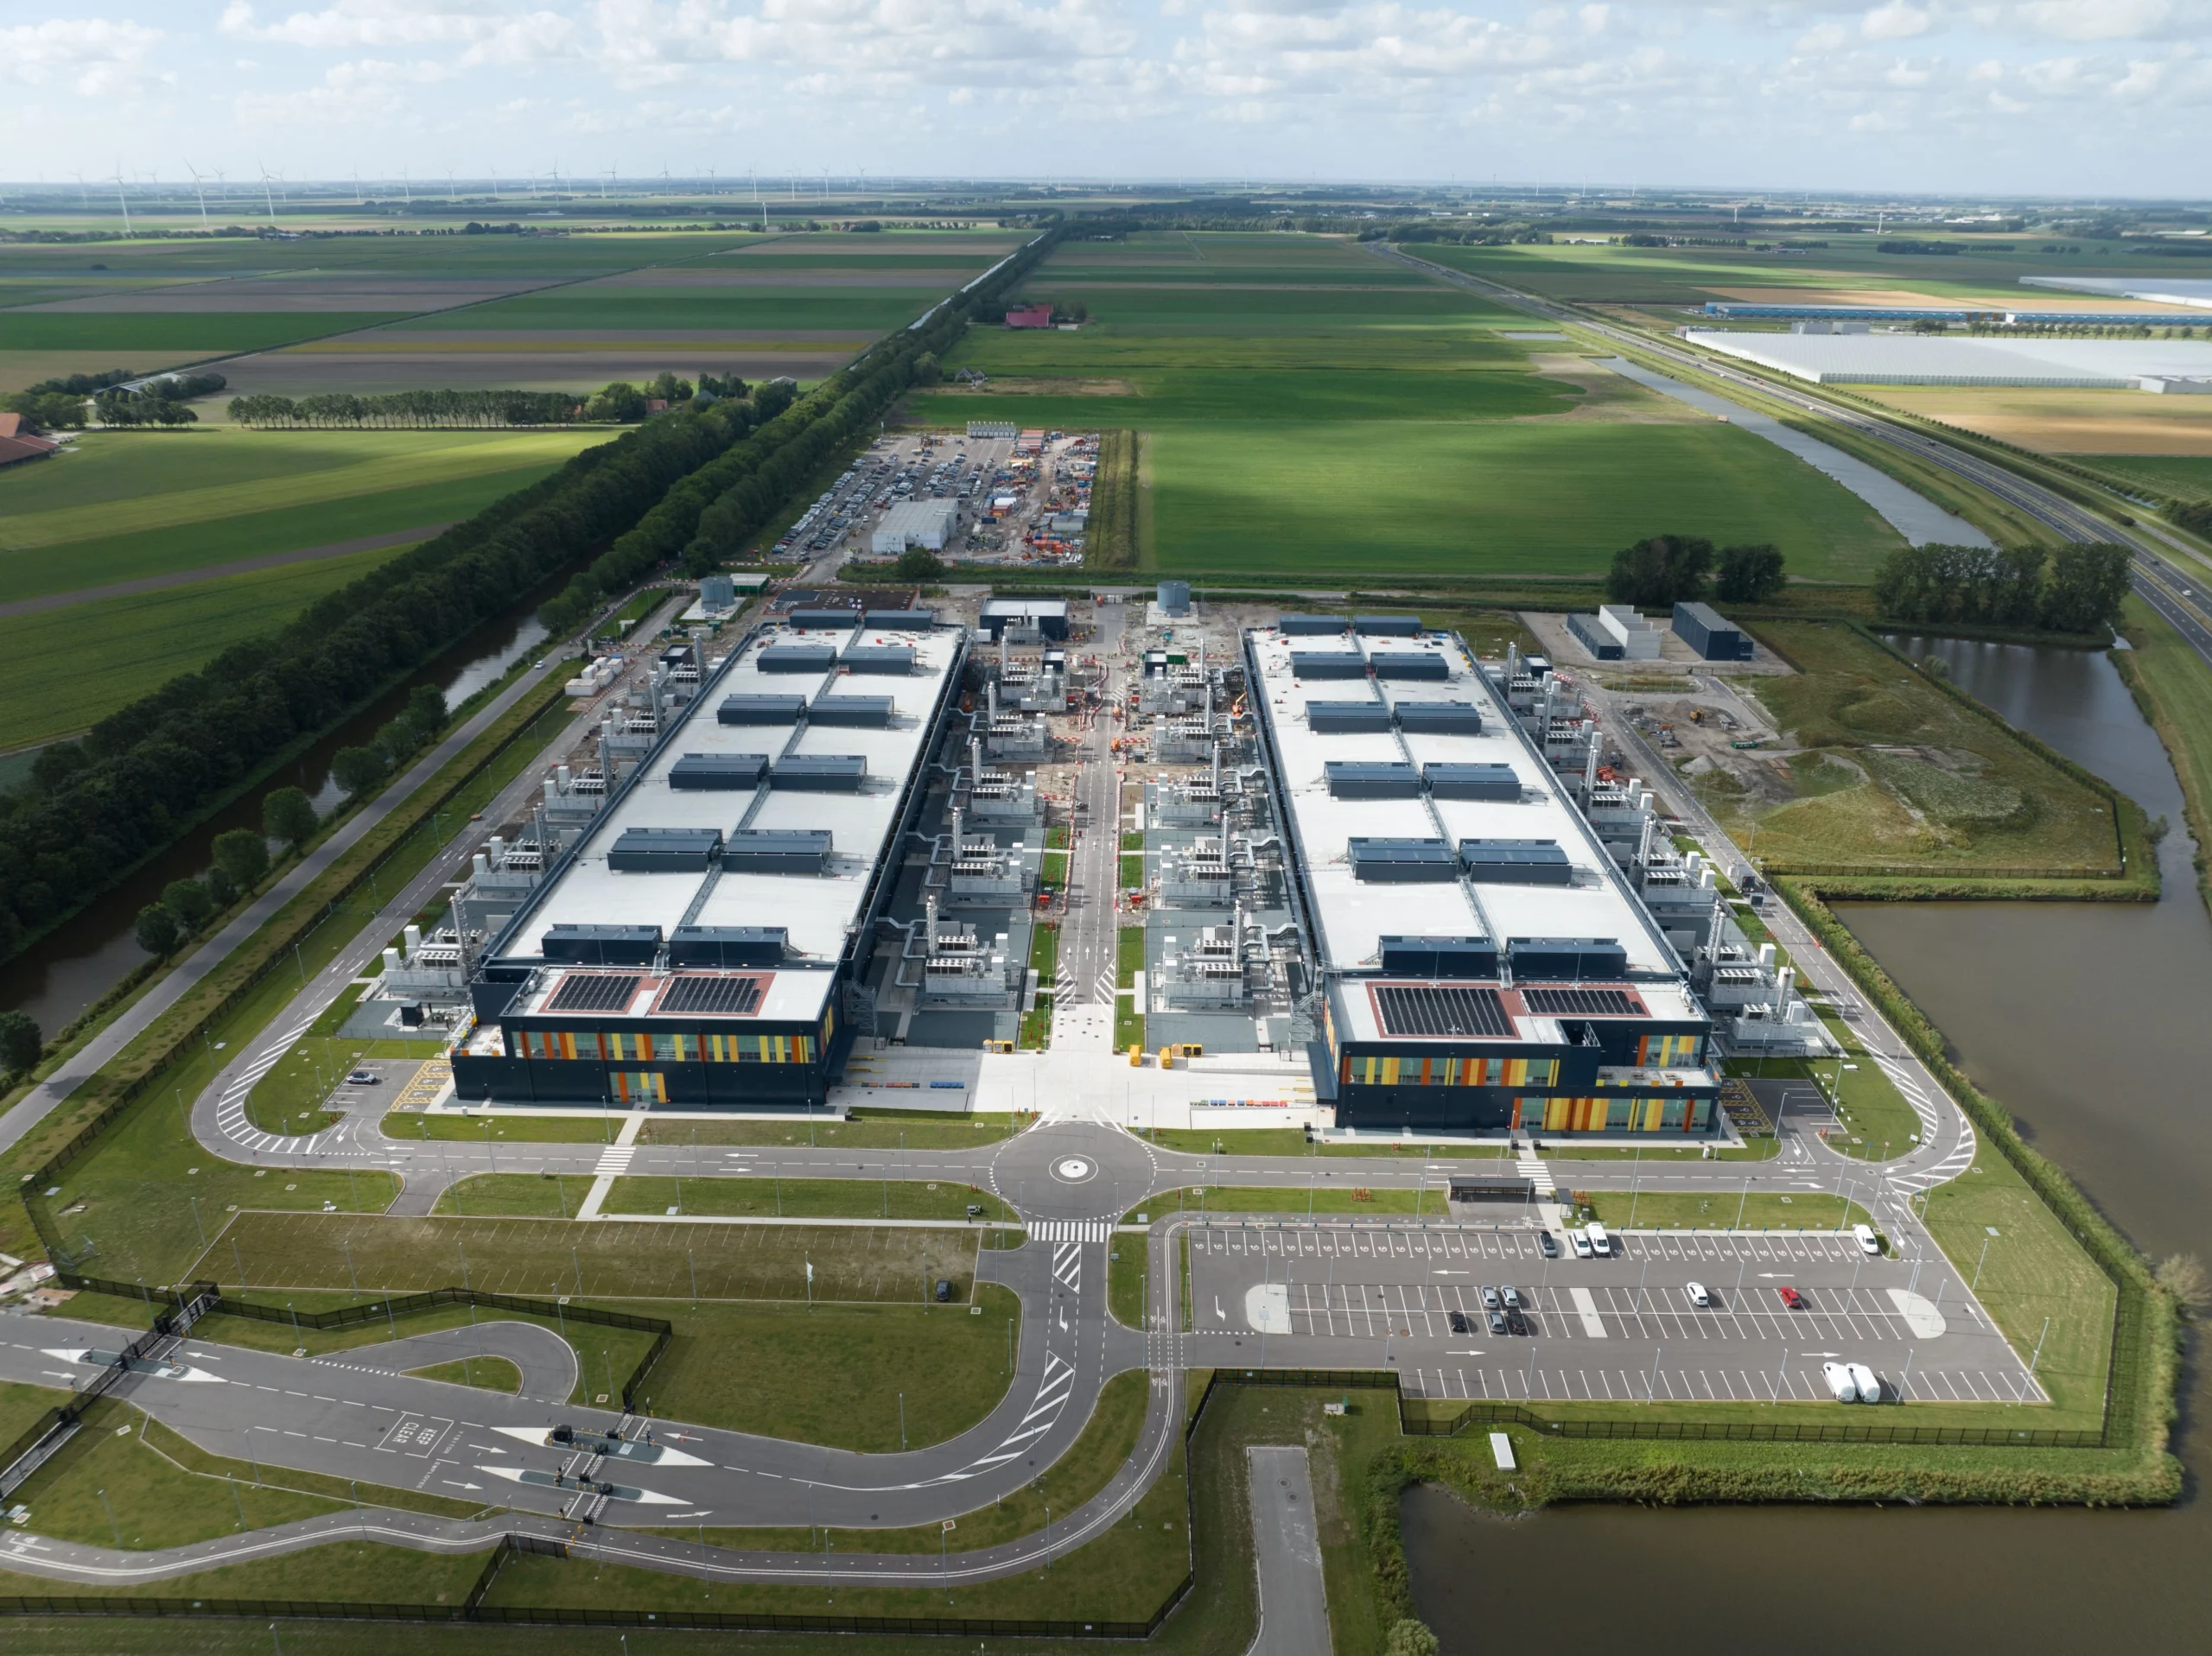
La France est en train d’opérer un changement profond dans sa place au sein de l’économie numérique européenne. Longtemps perçue comme un marché mature mais secondaire face à l’Allemagne ou aux pays nordiques, elle s’impose désormais comme l’un des territoires les plus attractifs pour le développement des data centers. Cette transformation s’accélère à l’approche de 2030, portée par l’explosion des besoins en intelligence artificielle, une politique volontariste en matière de souveraineté numérique, des investissements d’ampleur inédite et un cadre énergétique particulièrement favorable.
Ces infrastructures, longtemps considérées comme purement techniques, deviennent aujourd’hui des actifs stratégiques majeurs. Elles conditionnent la capacité des entreprises et des États à maîtriser leurs données, à développer des modèles d’IA performants et à soutenir l’ensemble de l’économie numérique.
L’essentiel en 30 secondes
- Un marché en forte croissance : estimé à 6,26 milliards de dollars en 2025, il devrait atteindre 10,92 milliards d’ici 2031 (environ 9,7 % de croissance annuelle selon Mordor Intelligence), avec environ 300 data centers et 715 MW installés début 2026.
- Un enjeu de souveraineté : l’État soutient les sites d’hébergement de données sensibles et de calcul pour l’IA, comme l’accord avec les Émirats arabes unis (30 à 50 milliards d’euros) incluant un campus IA de 1 gigawatt.
- Un rééquilibrage territorial : l’Île-de-France concentre encore environ 60 % de la capacité, mais ne pèserait plus qu’environ 40 % des 18 GW de demandes de raccordement, avec près de 6 GW dans les Hauts-de-France ; Marseille reste le nœud de connectivité.
- Des atouts et des contraintes : une électricité décarbonée à environ 95 %, de nouvelles obligations pour les sites d’au moins 1 MW depuis octobre 2025, et des freins persistants (foncier, raccordement en 5 à 7 ans, autorisations en 2 à 3 ans, coûts).
Une accélération du marché des data centers portée par l’IA et le cloud
Les chiffres illustrent clairement ce basculement. Selon Mordor Intelligence, le marché français des data centers, évalué à 6,26 milliards de dollars en 2025, devrait atteindre 10,92 milliards de dollars d’ici 2031, soit une croissance annuelle moyenne d’environ 9,7 %. Les estimations varient selon les cabinets d’étude, mais elles s’accordent sur une croissance soutenue.
Parallèlement, les capacités installées augmentent rapidement. La France compte environ 300 data centers pour 715 MW de puissance installée selon le rapport du Sénat de février 2026, et 52 projets sont en cours de développement. RTE recense par ailleurs près de 18 GW de demandes de raccordement en mai 2026, contre environ 5 GW fin 2024, et anticipe une consommation de 15 à 20 TWh en 2030, soit environ 3 % de la consommation d’électricité du pays. Cette croissance est directement liée à la montée en puissance de l’intelligence artificielle, dont les besoins en calcul sont considérables, mais aussi à la généralisation du cloud public et hybride, ainsi qu’au développement de nouveaux usages numériques liés à la 5G et à l’edge computing.
Derrière ces chiffres se dessine une réalité plus large : la demande ne concerne plus uniquement le stockage de données, mais des infrastructures capables de supporter des charges très denses, indispensables à l’entraînement et à l’exploitation de modèles d’IA de plus en plus complexes.
Un enjeu politique et stratégique pour la souveraineté numérique
Cette dynamique n’est pas seulement tirée par le marché. Elle s’inscrit aussi dans une volonté politique affirmée. La France a clairement identifié les data centers comme une composante essentielle de sa souveraineté numérique, au même titre que les réseaux de télécommunication ou les infrastructures énergétiques.
L’État soutient activement la construction de sites capables d’héberger des données sensibles et des plateformes de calcul stratégique, en particulier dans le domaine de l’intelligence artificielle. Fin janvier 2026, 63 sites adaptés avaient été identifiés, dont 26 déjà sécurisés par un porteur de projet. L’annonce, en février 2025, d’un accord de coopération et d’investissements avec les Émirats arabes unis, portant sur un programme de 30 à 50 milliards d’euros incluant un campus IA de 1 gigawatt, a marqué un signal fort. Elle illustre l’ambition française de se positionner parmi les grands hubs européens capables d’accueillir des infrastructures de calcul à très grande échelle.
La fin du « tout Île-de-France » et la recomposition du territoire
Historiquement, l’Île-de-France concentrait l’essentiel des capacités de data centers en France. Début 2026, elle en représentait encore de l’ordre de 60 à 65 % (capacité installée et consommation électrique). Cette hypercentralisation atteint toutefois ses limites. La rareté du foncier disponible, les contraintes d’urbanisme et surtout la difficulté croissante à sécuriser de nouveaux raccordements électriques freinent désormais les projets dans la région parisienne.
D’après les demandes de raccordement enregistrées par RTE, l’Île-de-France (environ 7 GW sur 18 GW) ne représenterait plus qu’environ 40 % de la puissance demandée, contre près de 6 GW dans les Hauts-de-France. Cette évolution ne traduit pas un désengagement, mais plutôt un rééquilibrage géographique. Plusieurs régions montent progressivement en puissance, notamment l’Auvergne‑Rhône‑Alpes, la Nouvelle‑Aquitaine et les Hauts‑de‑France, qui bénéficient à la fois d’un meilleur accès au foncier, de capacités énergétiques disponibles et d’une volonté des collectivités locales d’accueillir ces projets structurants.
Dans ce paysage, Marseille occupe une place particulière. Grâce à la concentration de câbles sous-marins internationaux reliant l’Europe à l’Afrique, au Moyen‑Orient et à l’Asie, la ville s’impose comme un nœud stratégique de la connectivité mondiale, renforçant l’attractivité du sud de la France pour les opérateurs internationaux.
Des projets hyperscale qui changent d’échelle
Cette recomposition territoriale s’accompagne d’une montée en puissance spectaculaire de la taille des projets. La France voit émerger des campus hyperscale comparables aux plus grands sites européens.
Le Campus IA de Fouju (Seine-et-Marne), porté par MGX, Bpifrance, Mistral AI et Nvidia et annoncé sous le nom de Paris AI Campus, avec une puissance annoncée de 1,4 gigawatt et une première phase attendue début 2028, illustre cette nouvelle génération d’infrastructures entièrement dédiées à l’intelligence artificielle. En juin 2026, le consortium a annoncé viser jusqu’à 3 gigawatts en France. D’autres projets majeurs, comme le campus développé par Altarea et Vantage Data Centers près de Bordeaux (400 MW de raccordement sécurisé), le campus CloudHQ de Lisses (première phase inaugurée en 2025) ou le projet d’EDF et d’OpCore à Montereau, traduisent la même tendance : des sites conçus pour accueillir des charges de calcul beaucoup plus denses que les data centers traditionnels.
Le retrofit du site DC01 du campus DATA4 de Marcoussis, conçu pour accueillir du refroidissement liquide direct, en est un bon exemple. Cette approche permet d’adapter des infrastructures déjà raccordées et autorisées aux exigences de l’IA et du calcul haute performance, sans repartir d’une feuille blanche.
Un avantage énergétique majeur, accompagné de nouvelles contraintes
L’un des atouts structurants de la France réside dans son mix électrique. Avec une production décarbonée à environ 95 % en 2025 (95,2 % selon RTE), dont environ 68 % d’origine nucléaire, le pays offre un argument décisif aux opérateurs souhaitant limiter l’empreinte carbone de leurs infrastructures, un critère devenu central pour les hyperscalers et les projets IA.
Cet avantage s’accompagne toutefois d’un durcissement réglementaire. Depuis le 1er octobre 2025, les data centers d’au moins un mégawatt doivent répondre à de nouvelles obligations, notamment en matière de valorisation de la chaleur fatale et d’analyse de leur performance énergétique. Les exigences européennes en matière de reporting environnemental renforcent également la pression sur les opérateurs, qui doivent désormais documenter plus finement leurs consommations d’énergie et d’eau.
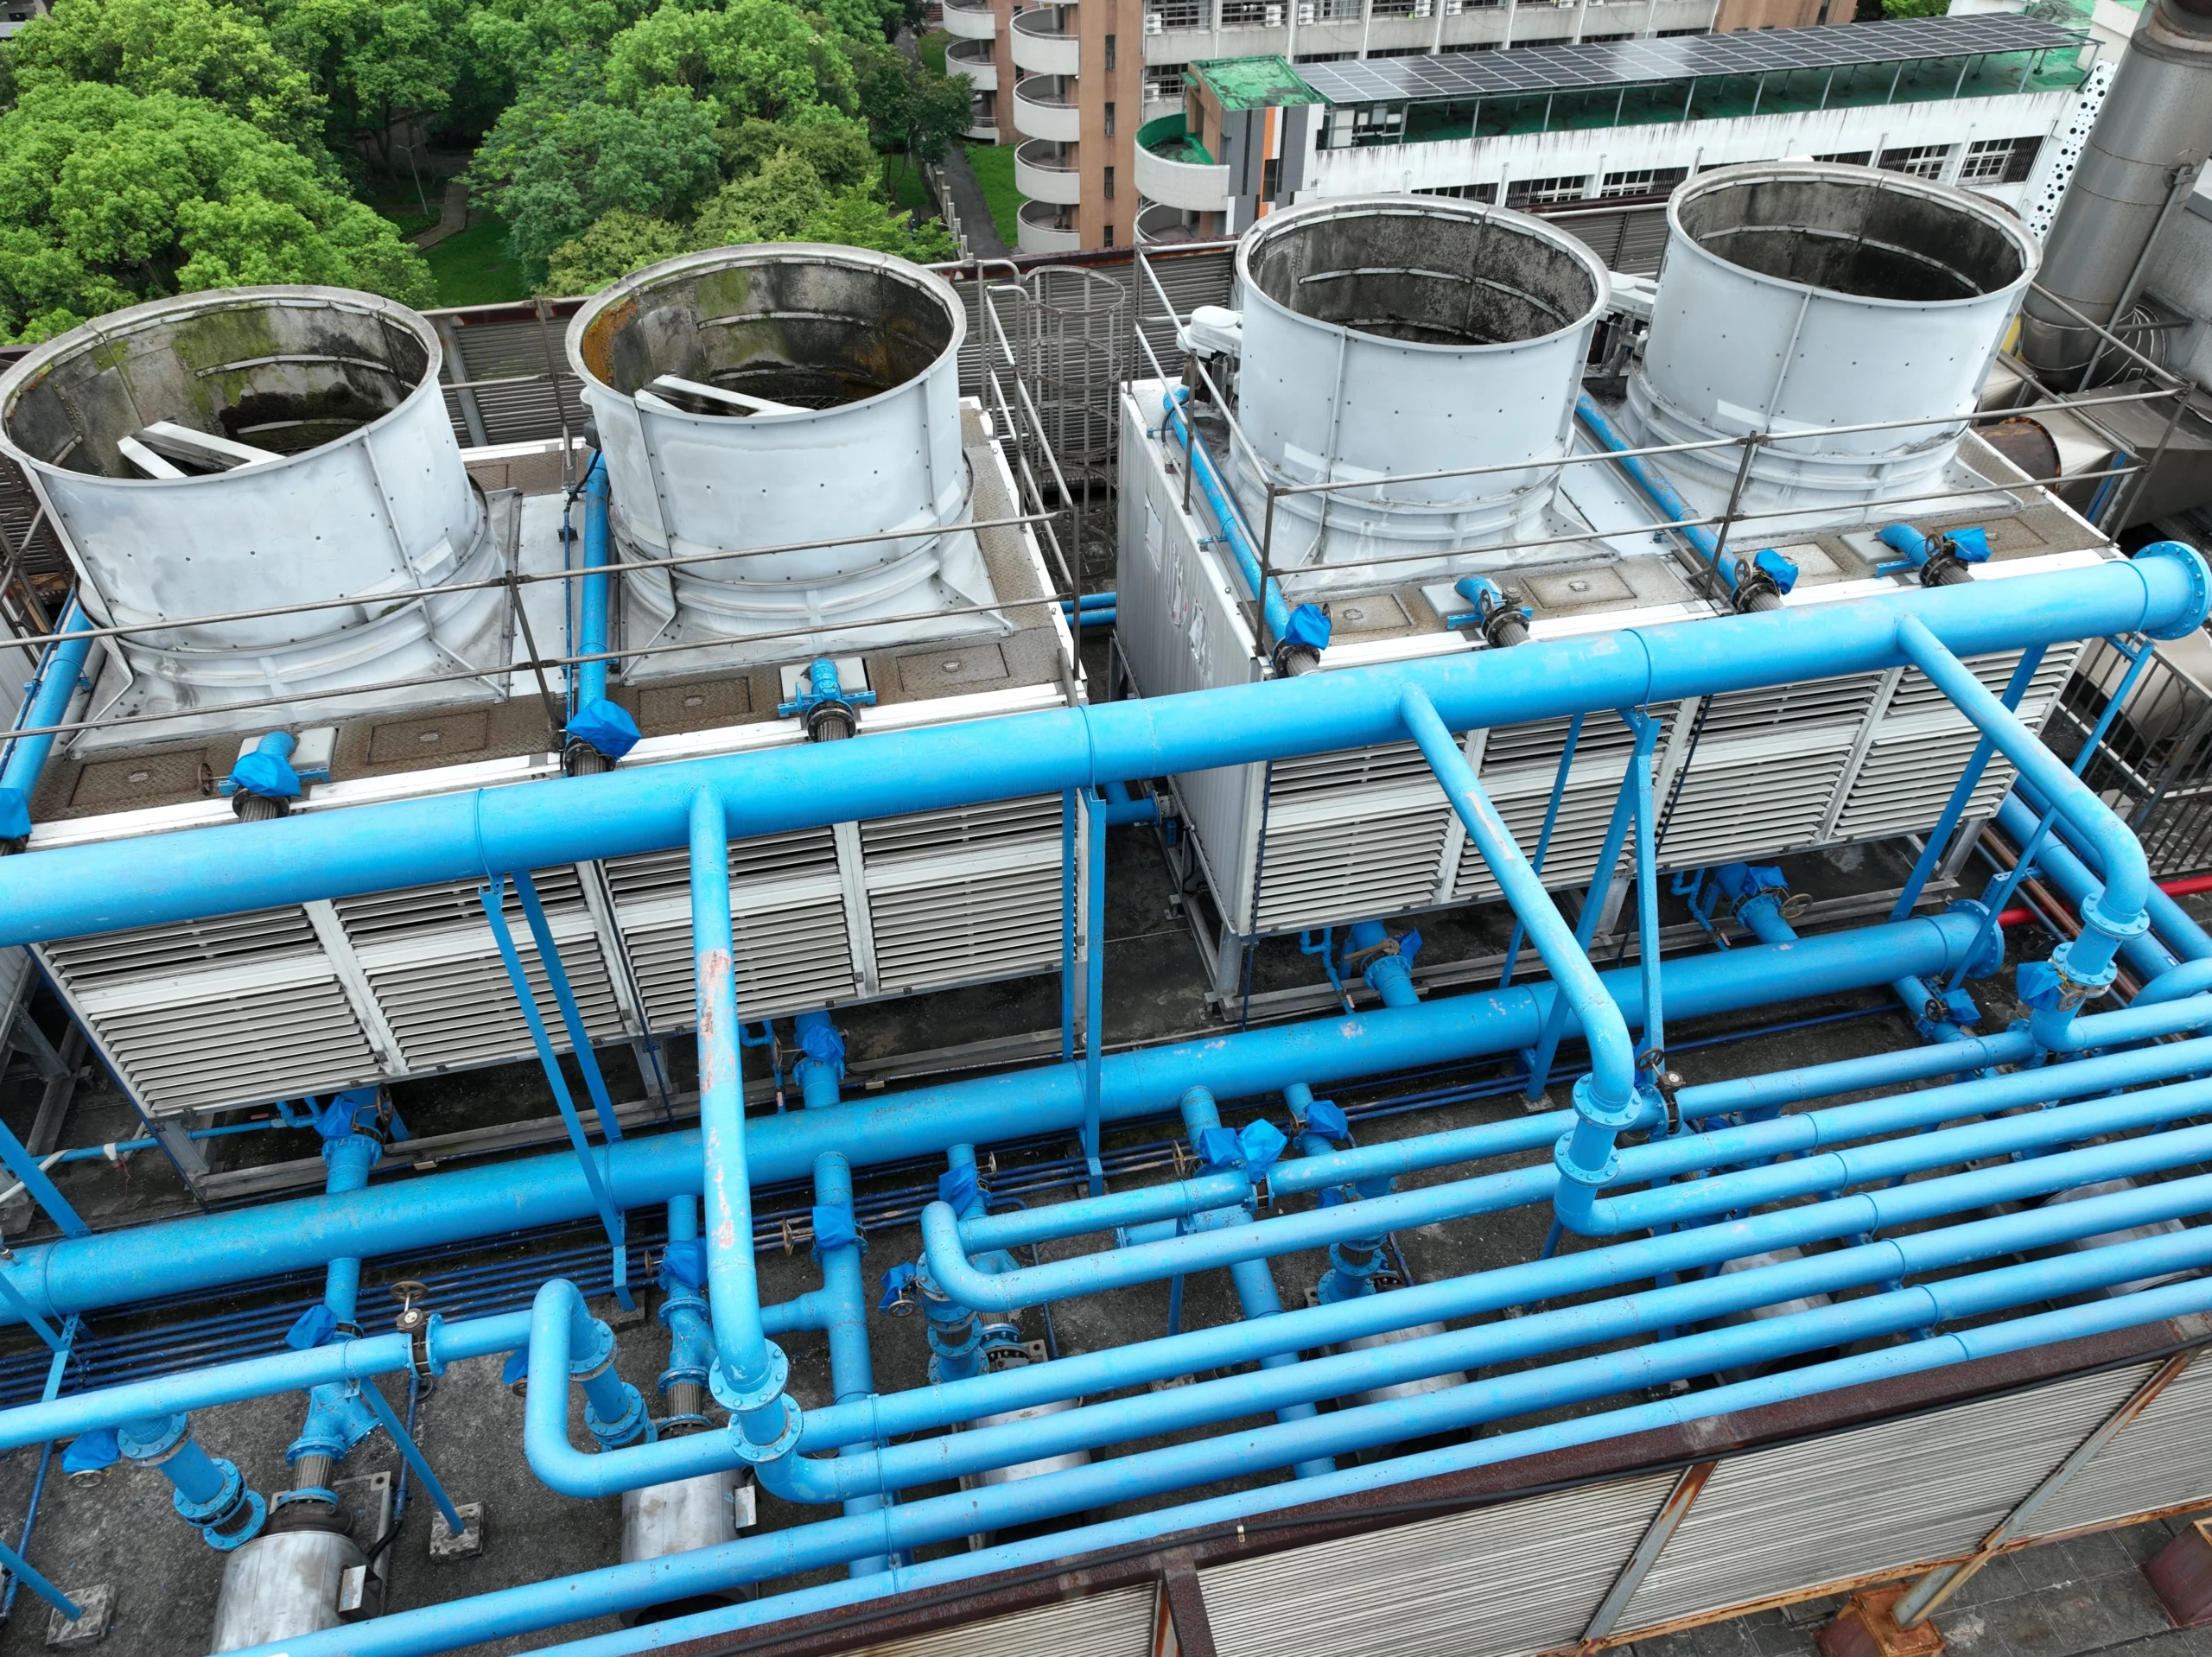
Face à ces contraintes, l’innovation technique s’accélère. Le recours au refroidissement liquide, le développement de data centers modulaires écoconçus ou encore les solutions de récupération d’eau et de free cooling deviennent progressivement des standards, en particulier pour les infrastructures dédiées à l’IA.
À lire aussi : Réseau de transport d’énergie : définition, fonctionnement et enjeux pour les infrastructures
Des défis structurels encore bien réels pour les data centers en France
Malgré cette dynamique très favorable, le développement des data centers en France reste confronté à plusieurs défis majeurs. L’accès au foncier et à l’électricité demeure un point de tension, notamment dans les zones déjà fortement urbanisées. Les procédures administratives, qui combinent autorisations environnementales, règles ICPE, urbanisme et contraintes énergétiques, peuvent allonger significativement les délais de mise en œuvre des projets. Selon le Sénat, il faut compter 2 à 3 ans pour les autorisations (permis de construire et autorisation environnementale) et 5 à 7 ans pour le raccordement au réseau électrique.
À cela s’ajoutent des coûts d’investissement extrêmement élevés. La construction d’un data center hyperscale se chiffre en milliards d’euros : le projet d’EDF et d’OpCore à Montereau, de plusieurs centaines de mégawatts, est estimé à environ 4 milliards d’euros, ce qui limite de facto l’entrée sur le marché à des acteurs disposant de ressources financières considérables.
Une décennie décisive pour le leadership numérique français
Entre 2026 et 2030, la France ne se contente pas d’augmenter le nombre de ses data centers. Elle redéfinit en profondeur son rôle dans l’écosystème numérique européen. La convergence entre ambitions politiques, attractivité énergétique, investissements massifs et transition environnementale fait du territoire français un laboratoire grandeur nature du data center de nouvelle génération.
Dans cette perspective, les data centers ne doivent plus être vus comme de simples bâtiments techniques, mais comme des infrastructures vitales, indispensables au développement du cloud, de l’intelligence artificielle et, plus largement, de l’économie numérique de demain.
Questions fréquentes sur les data centers en France
Pourquoi la France attire-t-elle autant de data centers ?
Plusieurs facteurs convergent : l’explosion des besoins liés à l’intelligence artificielle et au cloud, une politique de souveraineté numérique affirmée, des investissements d’ampleur inédite et un mix électrique décarboné à environ 95 %, un critère devenu central pour les hyperscalers et les projets d’IA.
Combien de data centers compte la France, et quelle croissance d’ici 2030 ?
Selon le rapport du Sénat de février 2026, la France compte environ 300 data centers pour 715 MW de puissance installée, et 52 projets sont en développement. RTE recense près de 18 GW de demandes de raccordement et anticipe une consommation de 15 à 20 TWh en 2030, contre environ 10 TWh aujourd’hui. Le marché est estimé à 6,26 milliards de dollars en 2025 et 10,92 milliards en 2031 selon Mordor Intelligence.
Quelles régions françaises montent en puissance pour les data centers ?
L’Île-de-France concentre encore environ 60 à 65 % de la capacité, mais ne représenterait plus qu’environ 40 % des demandes de raccordement enregistrées par RTE (7 GW sur 18 GW), contre près de 6 GW dans les Hauts-de-France. L’Auvergne-Rhône-Alpes et la Nouvelle-Aquitaine progressent aussi, tandis que Marseille s’impose comme un nœud de connectivité grâce aux câbles sous-marins internationaux.
Quelles obligations réglementaires s’imposent aux data centers en France ?
Depuis le 1er octobre 2025, les data centers d’au moins un mégawatt doivent répondre à de nouvelles obligations, notamment sur la valorisation de la chaleur fatale. Les exigences européennes de reporting environnemental imposent aussi de documenter les consommations d’énergie et d’eau.
Quels sont les principaux freins au développement des data centers en France ?
L’accès au foncier et à l’électricité reste le premier point de tension, notamment dans les zones très urbanisées. S’y ajoutent des procédures longues (2 à 3 ans pour les autorisations et 5 à 7 ans pour le raccordement au réseau, selon le Sénat) et des coûts d’investissement très élevés, de l’ordre de plusieurs milliards d’euros pour les projets hyperscale.
Un projet d’infrastructure souterraine ou de raccordement ?
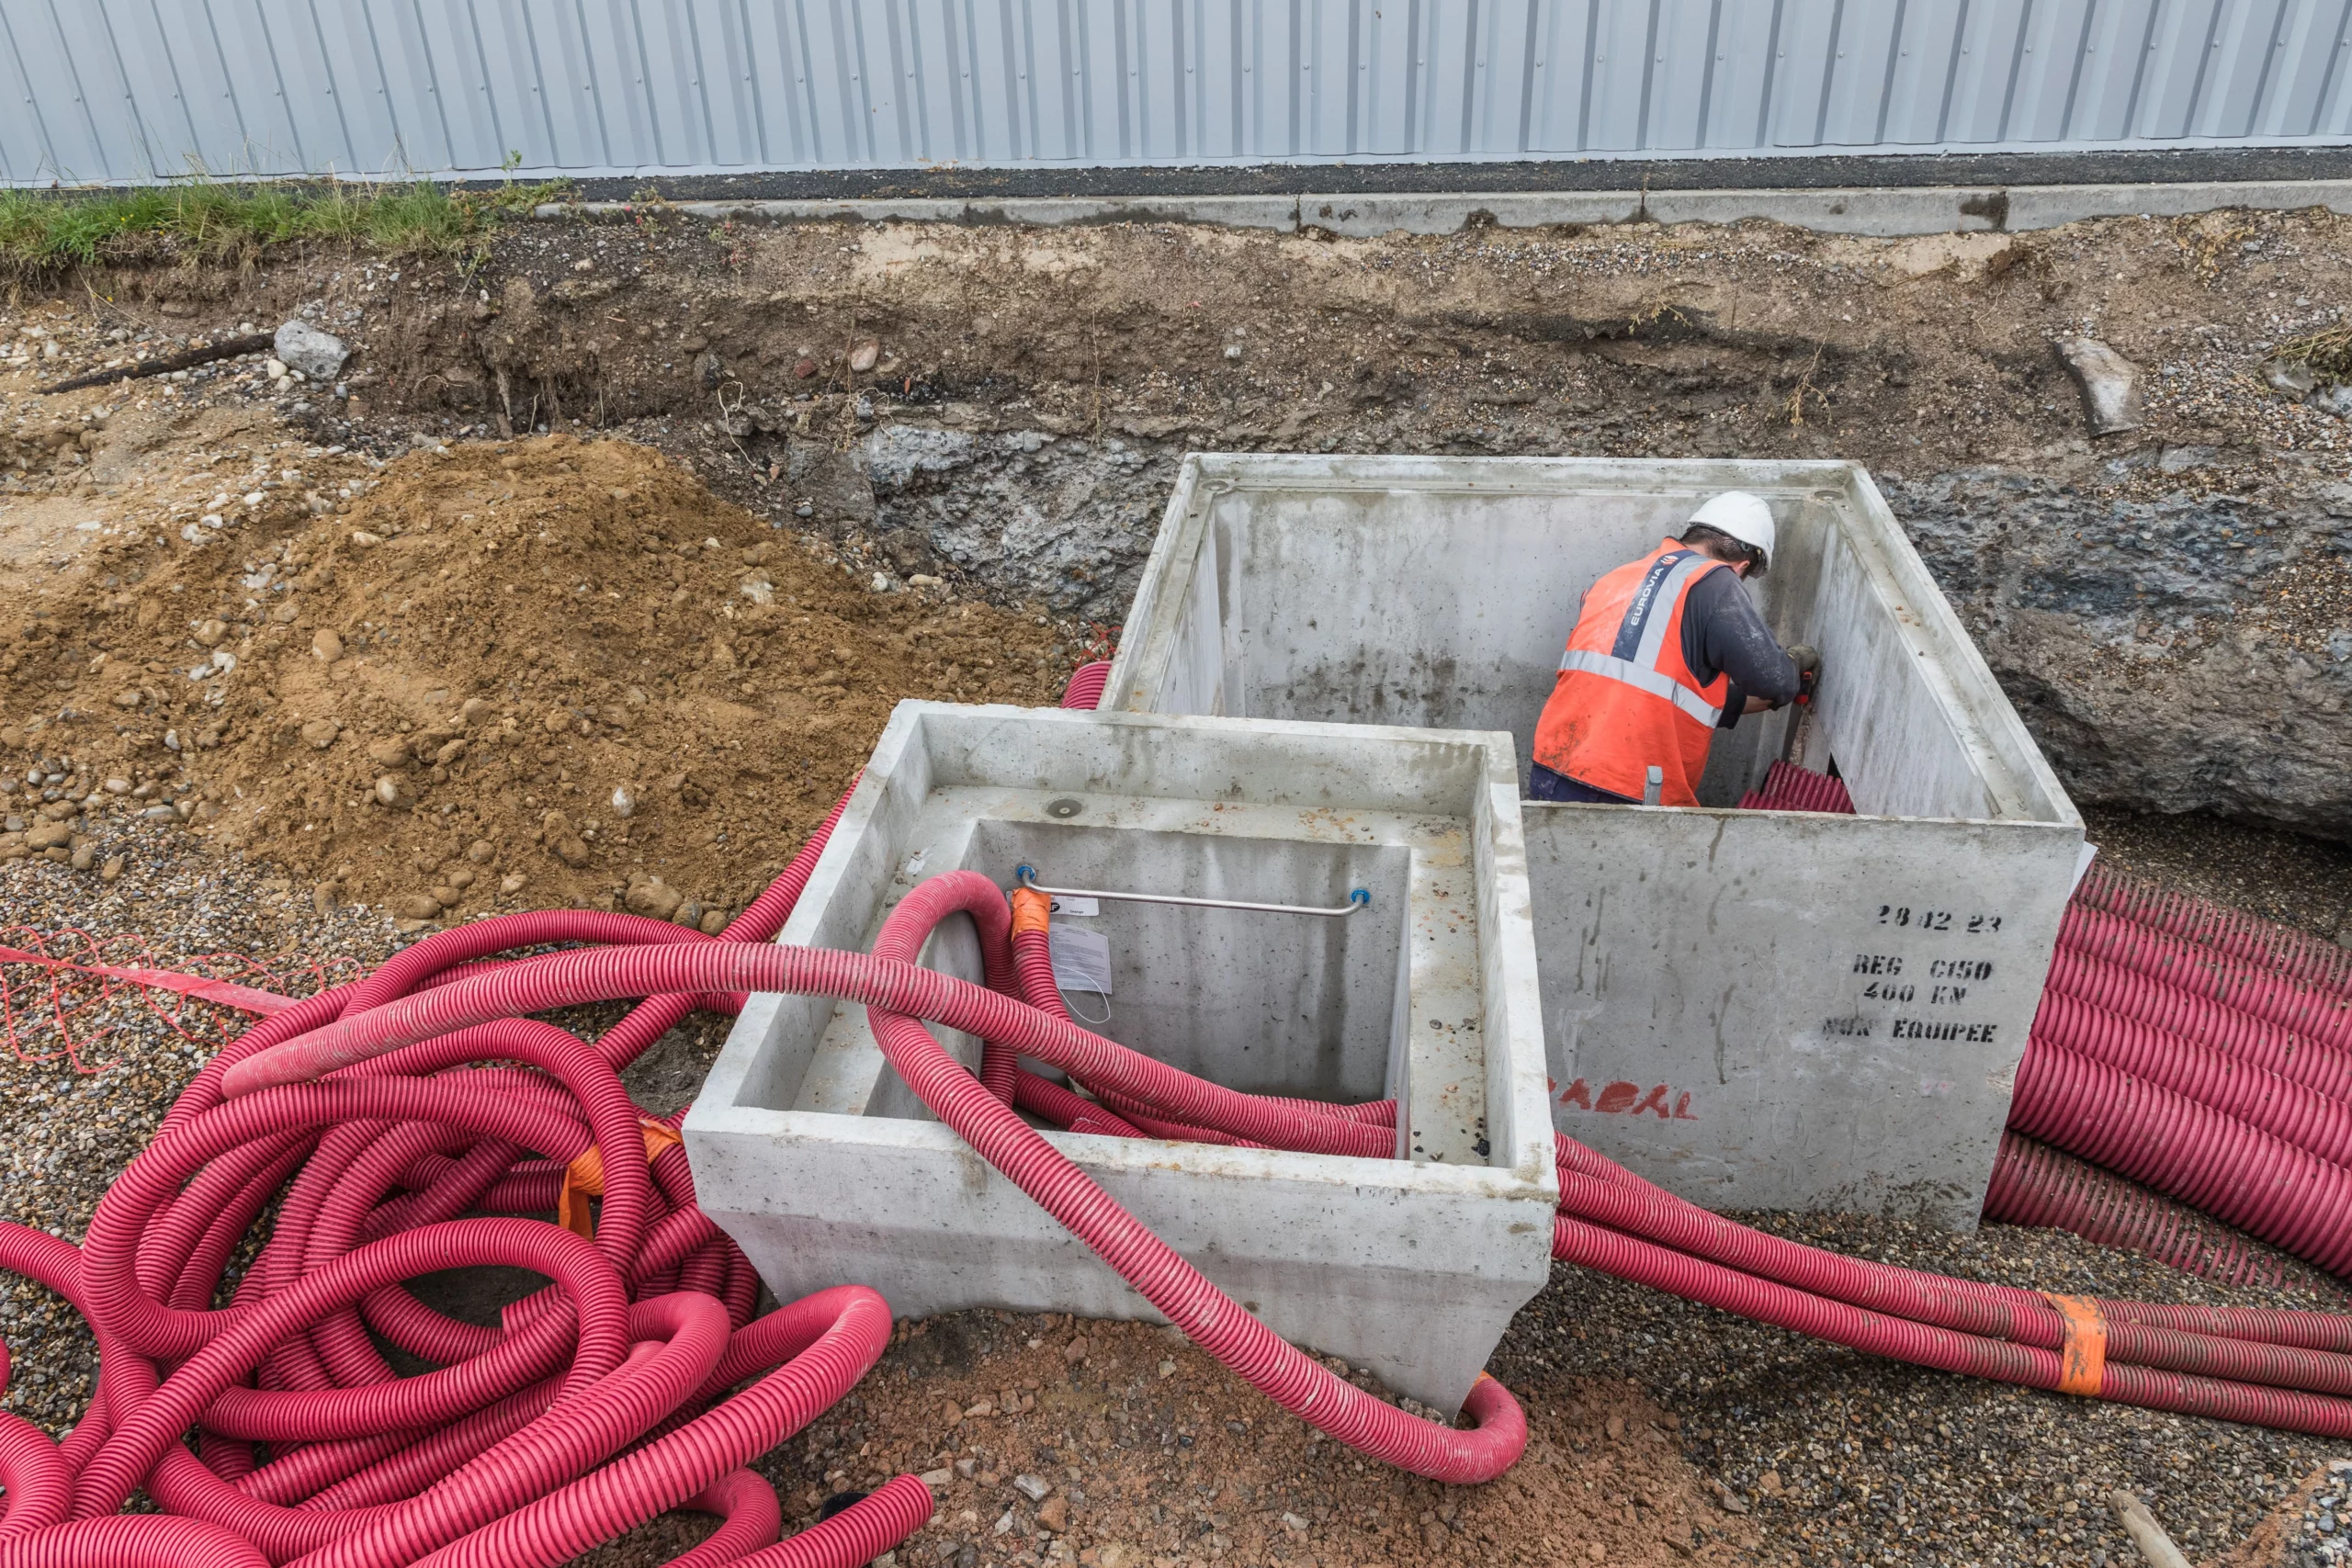
Stradal conçoit des ouvrages en béton préfabriqué pour les réseaux secs (électricité, télécoms, connectique) : chambres d’infrastructures souterraines pour la protection, l’accès et la maintenance des réseaux enterrés, sur des chantiers urbains, industriels et d’aménagement. Découvrez nos solutions pour les infrastructures urbaines ou contactez-nous pour échanger sur votre projet.
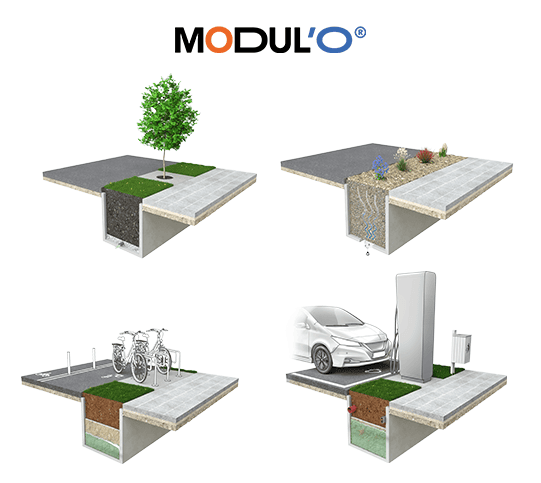 Le caniveau multifonction qui associe gestion des eaux pluviales, végétalisation et aménagement urbain dans une solution unique.